Dlaczego karta kredytowa nie działa w podróży służbowej i co zrobić
- Typowe powody, dlaczego karta kredytowa nie działa podczas zagranicznej delegacji
- Co zrobić na miejscu, gdy terminal odrzuca płatność?
- Jak przygotować kartę przed wyjazdem służbowym, żeby uniknąć blokad
- Jak odzyskać kartę zablokowaną przez system antyfraudowy?
- Alternatywy dla karty kredytowej, gdy ta zawodzi
- Najczęstsze pytania
Jeśli zastanawiasz się, dlaczego karta kredytowa nie działa w podróży, zwykle stoją za tym trzy przyczyny: bank blokuje transakcje zagraniczne, terminal nie obsługuje płatności lub chip jest uszkodzony. Większość przypadków rozwiążesz w aplikacji banku w 5 minut, a 70% z nich to kwestia wyłączonego limitu transakcji zagranicznych.
Typowe powody, dlaczego karta kredytowa nie działa podczas zagranicznej delegacji
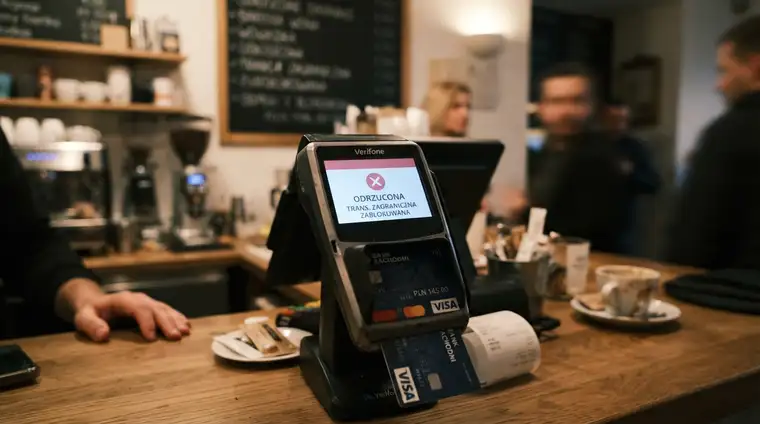
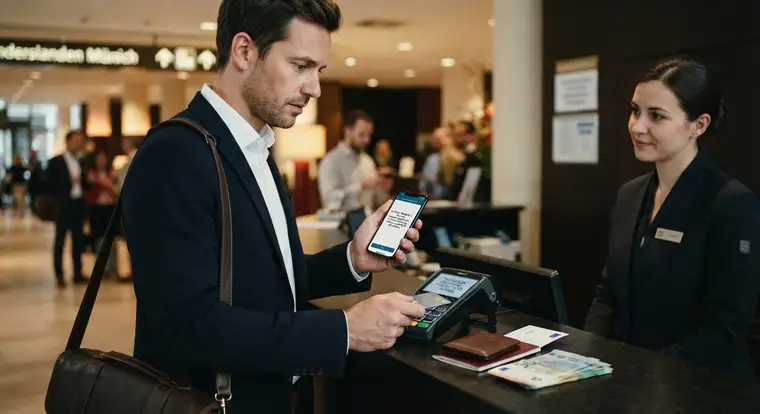
Zacznij od najczęstszego scenariusza. Wyjeżdżasz do Niemiec na spotkanie z klientem, wchodzisz do hotelu, podajesz kartę, a terminal pokazuje błąd. Bank właśnie odrzucił autoryzację. Systemy antyfraudowe polskich banków działają konserwatywnie. Widzą płatność z obcego kraju, o nietypowej porze, w obcej walucie i uznają ją za podejrzaną. Nie znaczy to, że z twoją kartą jest coś nie tak. Bank po prostu chroni twoje pieniądze przed oszustami. Jeśli chcesz dokładniej zrozumieć mechanizm, sprawdź, co to jest karta kredytowa i jak działa.
Drugi powód to wyłączone limity. Wiele kart kredytowych ma osobne ustawienia dla płatności w internecie, dla transakcji zbliżeniowych i dla płatności za granicą. Jeśli przed wyjazdem nie sprawdziłeś tych opcji, możesz mieć włączony tylko tryb krajowy. Terminal w Monachium nie wie, że to ty stoisz przy kasie, więc bank woli odmówić.
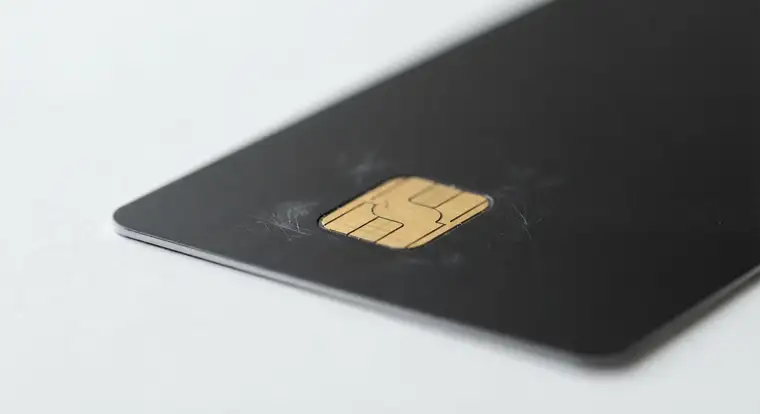
Trzeci powód to uszkodzony chip albo pasek magnetyczny. Karta przez lata leży w portfelu, zgina się i dotyka magnesów w zapięciu. Czasem wystarczy drobne pęknięcie laminatu, żeby terminal przestał ją czytać. Jeśli jedna maszyna nie działa, spróbuj drugiej. Jeśli żadna nie reaguje, wina leży po stronie plastiku.
Czwarty powód to brak środków albo wykorzystany limit. Karta kredytowa daje ci dostęp do limitu, ale limit też ma swój koniec. Jeśli zbliżasz się do maksimum, bank może odrzucić transakcję, nawet jeśli dzień wcześniej wszystko działało. Zajrzyj do aplikacji i sprawdź saldo, zanim zaczniesz obwiniać terminal.
Piąty powód to nieaktualne dane karty. Karta wygasła w zeszłym miesiącu, a ty płacisz przez Apple Pay zapisaną kartą, której ważność minęła. Bank wysyła nowy plastik, ale nie każdy od razu go aktywuje i dopina do telefonu. Jeśli często podróżujesz, sprawdzaj datę ważności karty przed każdym wyjazdem.
Co zrobić na miejscu, gdy terminal odrzuca płatność?
Nie panikuj. Odrzucona płatność to nie koniec świata, nawet jeśli za chwilę masz ważne spotkanie. Przeczytaj komunikat na ekranie terminala. „Transakcja odrzucona” oznacza, że bank nie wyraził zgody. „Karta nieobsługiwana” oznacza, że terminal nie współpracuje z twoim bankiem albo z danym standardem płatności. Podobnie jak wtedy, gdy kampania Facebook Ads z celem Ruch nie generuje sprzedaży, kluczowa jest trafna diagnoza, a nie kolejne próby.
Spróbuj zapłacić drugi raz. Czasem pierwsza autoryzacja nie przechodzi z powodu chwilowego błędu łączności. Jeśli druga próba też się nie udaje, wyjmij kartę i sprawdź, czy chip jest czysty. Przetrzyj go suchą szmatką i włóż ponownie. W starszych terminalach pomaga płatność stykowa zamiast zbliżeniowej.
Następnie sięgnij po telefon. Otwórz aplikację banku i sprawdź powiadomienia. Często znajdziesz tam informację o zablokowanej transakcji, którą możesz jednokrotnie zatwierdzić. W niektórych bankach wystarczy przesunąć suwak w sekcji płatności zagranicznych, żeby odblokować kartę od ręki.
Jeśli aplikacja nic nie pokazuje, zadzwoń na infolinię. Numer znajdziesz na odwrocie karty. Przygotuj kod CVV2, datę ważności i hasło do serwisu transakcyjnego. Konsultant potwierdzi twoją tożsamość, sprawdzi ostatnie próby i odblokuje kartę albo wskaże dokładną przyczynę.
Ostatnia deska ratunku to gotówka. W podróży służbowej trzymaj przy sobie równowartość 200-300 euro na wszelki wypadek. To nie wstyd, tylko standard wśród osób, które często jeżdżą w delegacje.
Jak przygotować kartę przed wyjazdem służbowym, żeby uniknąć blokad
Najlepszy sposób na problemy z kartą to nie dopuścić do nich. Na tydzień przed wyjazdem wejdź do aplikacji banku i przejrzyj ustawienia karty. Sprawdź, czy masz włączone płatności za granicą. Podobnie jak w przypadku, gdy Twoja kampania Google Ads ma wiele kliknięć, ale zero zapytań, często wystarczy poprawić ustawienia, żeby problem zniknął. Jeśli nie, włącz je od razu. Ustaw limit transakcji zagranicznych na kwotę, która pokryje planowane wydatki. W wielu bankach limity działają osobno dla płatności zbliżeniowych, internetowych i wypłat z bankomatów.
Dodaj kartę do telefonu, zanim wyjedziesz. Apple Pay i Google Pay działają nawet wtedy, gdy fizyczna karta ma uszkodzony chip. Telefon musi mieć wgraną kartę i aktywowany dostęp do internetu. Przygotuj też zapasową kartę debetową, najlepiej z innego banku. Jeśli jedna instytucja ma awarię, druga uratuje cię na miejscu.
Zapisz numer infolinii, zanim znajdziesz się za granicą. W aplikacji albo w notatniku trzymaj numer do swojego banku w formie międzynarodowej, z numerem kierunkowym +48. Nie polegaj na tym, że na lotnisku złapiesz zasięg i znajdziesz numer w internecie.
Nie musisz dzwonić do banku, żeby poinformować o wyjeździe. Większość polskich banków zaufała systemom analitycznym, które widzą, że rano byłeś w Warszawie, a po południu wyleciałeś do Frankfurtu. Mimo to po przylocie zrób próbną płatność, na przykład za kawę na stacji benzynowej. Dzięki temu od razu zobaczysz, czy bank poprawnie odblokował kartę do transakcji zagranicznych.
Jak odzyskać kartę zablokowaną przez system antyfraudowy?
System antyfraudowy nie zawsze czeka na twoją reakcję. Czasem sam wstrzymuje kartę, gdy uzna transakcję za podejrzaną. W aplikacji zobaczysz wtedy powiadomienie, że bank zablokował kartę. Nie ignoruj go. Im szybciej zareagujesz, tym szybciej odzyskasz dostęp do pieniędzy.
Otwórz aplikację i znajdź sekcję z kartami. Tam powinien być przycisk do odblokowania albo formularz potwierdzenia transakcji. W niektórych bankach musisz zaznaczyć, że to ty wykonałeś płatność. W innych wystarczy przesunąć suwak. Jeśli nie widzisz takiej opcji, zadzwoń na infolinię. Konsultant zada ci kilka pytań o ostatnie transakcje i w ciągu kilku minut zdejmie blokadę.
Bank może też zablokować kartę, gdy podejrzewa, że jej dane wyciekły do sieci. Wtedy nie obejdzie się bez wydania nowego plastiku. Nowa karta dotrze na twój adres domowy, a ty w podróży zostaniesz z tym, co masz. Dlatego właśnie tak ważny jest zapasowy plan: gotówka i karta z innego banku. Bank nie zawsze potrafi wyjaśnić, dlaczego karta kredytowa nie działa, ale ty nie musisz na niego czekać. Miej plan awaryjny i ruszaj dalej.
Alternatywy dla karty kredytowej, gdy ta zawodzi
Karta kredytowa to nie jedyne narzędzie płatnicze w podróży. Gdy nie działa, masz do dyspozycji kilka innych opcji.
BLIK to polski standard, który w wielu krajach europejskich działa bez problemu. Wypłacisz nim gotówkę z bankomatów polskich banków, a w niektórych sklepach zapłacisz, podając kod z aplikacji. BLIK wymaga dostępu do internetu, więc przed wyjazdem sprawdź, czy masz włączony roaming i czy aplikacja banku działa na zagranicznej sieci.
Apple Pay i Google Pay działają wszędzie tam, gdzie terminale obsługują płatności zbliżeniowe. To wygodna alternatywa, gdy fizyczna karta ma uszkodzony chip albo gdy terminal nie czyta paska. Wystarczy zbliżyć telefon do terminala i potwierdzić płatność odciskiem palca.
Karta debetowa to kolejna opcja. Jeśli masz konto w banku, który wydaje karty debetowe, zabierz ją w podróż jako zapas. W przeciwieństwie do karty kredytowej, debetowa korzysta bezpośrednio z twoich środków, więc bank traktuje ją mniej podejrzliwie.
Gotówka w walucie lokalnej to ostateczność, ale zawsze powinna znaleźć się w planie. Weź ze sobą 100-200 euro albo dolary. W większości krajów wymienisz je na lokalną walutę w kantorze. Nie licz na to, że wszędzie przyjmą kartę, bo w małych miejscowościach wciąż zdarzają się sklepy tylko gotówkowe.
Najczęstsze pytania
Dlaczego karta kredytowa nie działa?
Najczęściej z powodu blokady transakcji zagranicznej, wyłączonego limitu, braku środków albo uszkodzonego chipa. Bank może też odrzucić płatność, gdy uzna ją za podejrzaną. Sprawdź powiadomienia w aplikacji, a jeśli nic nie znajdziesz, zadzwoń na infolinię z numeru zapisanego na odwrocie karty.
Co zrobić, gdy karta nie działa w sklepie?
Spróbuj włożyć kartę do terminala zamiast przykładać. Jeśli to nie pomoże, zapłać telefonem albo użyj gotówki. Gdy błąd pojawia się na każdej maszynie, sprawdź ustawienia karty w aplikacji banku. Możliwe, że masz wyłączone płatności zbliżeniowe albo przekroczony limit. W ostateczności zadzwoń na infolinię i poproś o sprawdzenie, czy karta nie jest zablokowana.
Jak odblokować kartę kredytową w podróży służbowej?
Wejdź do aplikacji banku i otwórz sekcję z kartami. Poszukaj przełącznika do odblokowania albo formularza potwierdzenia transakcji. Jeśli aplikacja nie pokazuje takiej opcji, zadzwoń na infolinię. Konsultant potwierdzi twoje ostatnie płatności i zdejmie blokadę w kilka minut. Na czas oczekiwania możesz wypłacić gotówkę przez BLIK w bankomacie.
Czy trzeba informować bank o wyjeździe za granicę?
W większości polskich banków nie musisz zgłaszać wyjazdu. Systemy antyfraudowe analizują transakcje na bieżąco i same dostosowują się do twojego zachowania. Jeśli jednak jedziesz do kraju, w którym nigdy nie byłeś, albo planujesz duże zakupy, ustaw limit transakcji zagranicznych przed wyjazdem i zrób próbną płatność po przylocie.
Dlaczego bank odrzuca płatność kartą kredytową za granicą?
Bank odrzuca płatność, gdy system antyfraudowy uzna transakcję za podejrzaną albo gdy nie masz włączonych płatności zagranicznych. Częstym powodem jest też przekroczony limit dzienny albo wykorzystany limit kredytowy. Sprawdź ustawienia karty w aplikacji i postaraj się wykonać mniejszą transakcję. Jeśli to nie pomoże, skontaktuj się z bankiem przez infolinię.